Hund, Katze oder Pferd gehören für viele Menschen zur Familie. Steuerlich sind sie meist Privatvergnügen. Denn Kosten für Futter, Tierarztbesuche, Spielzeug oder Zubehör können in der Regel nicht von der Steuer abgesetzt werden. Doch es gibt Ausnahmen – und eine davon dürfte viele Tierhalter überraschen.
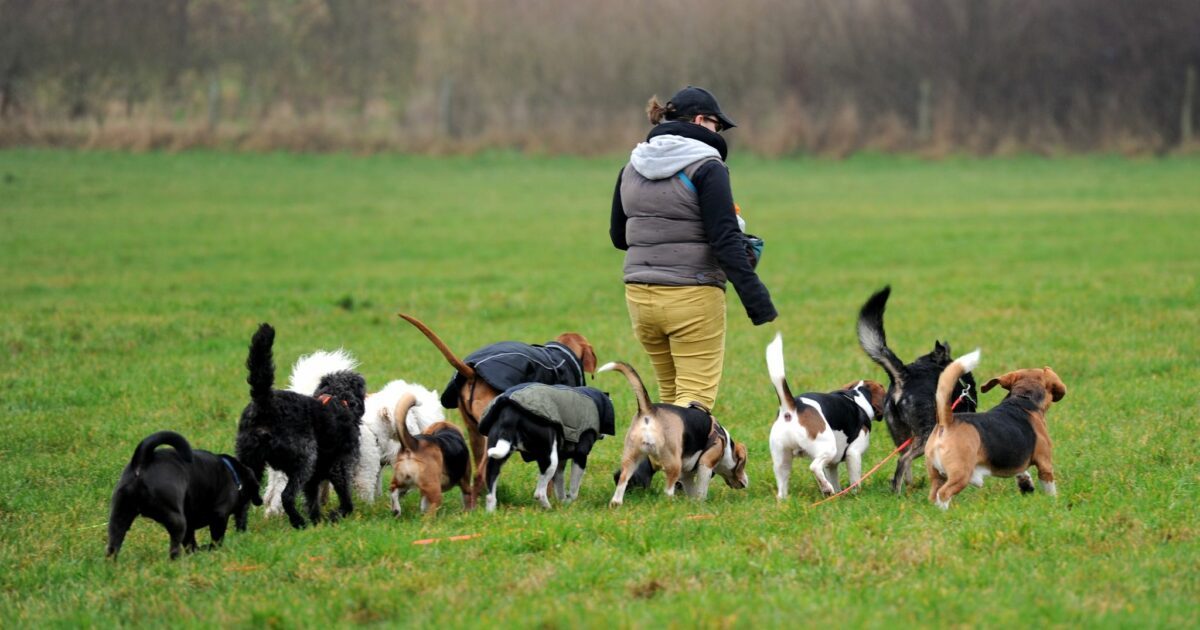
«Wer sein Haustier zu Hause betreuen lässt, kann die Kosten unter bestimmten Voraussetzungen als haushaltsnahe Dienstleistung geltend machen», erklärt Daniela Karbe-Geßler vom Bund der Steuerzahler. «Dazu zählen etwa das Füttern und Pflegen einer Katze oder das Betreuen eines Hundes». Auch ein Gassi-Service kann steuerlich begünstigt sein.
Der Bundesfinanzhof hat entschieden, dass das Ausführen eines Hundes als haushaltsnahe Dienstleistung anerkannt werden kann, wenn der Hund im Haushalt abgeholt und anschließend dorthin zurückgebracht wird.
Ort der Betreuung kann Unterschied machen
Der Vorteil: 20 Prozent der begünstigten Kosten werden direkt von der Einkommensteuer abgezogen, maximal 4.000 Euro im Jahr. Wer beispielsweise 1.000 Euro für einen entsprechenden Betreuungsservice bezahlt, kann seine Steuer damit um 200 Euro reduzieren. Voraussetzung sind grundsätzlich eine Rechnung und eine unbare Zahlung. Wer den Hundesitter bar bezahlt, geht leer aus.
Anders sieht es bei einer Tierpension oder Hundehotels aus. Wird das Tier außerhalb des eigenen Haushalts betreut, greift die Steuerermäßigung prinzipiell nicht. Auch Tierarztkosten, Medikamente, Futter, Spielzeug, Hundesteuer oder der Kauf eines Körbchens bleiben bei privat gehaltenen Tieren steuerlich außen vor.
Wird das Tier beruflich gebraucht?
Interessant wird es, wenn das Tier beruflich eingesetzt wird. Ein Schul- oder Therapiehund kann beispielsweise dazu führen, dass ein beruflicher Anteil der Kosten als Werbungskosten berücksichtigt werden kann. Der Bundesfinanzhof hat bei einer Lehrerin, deren Hund regelmäßig im Unterricht eingesetzt wurde, sogar einen hälftigen Anteil der laufenden Haltungskosten anerkannt. Die Ausbildung zum Therapiehund wurde im entschiedenen Fall vollständig als beruflich veranlasst eingestuft.
«Auch eine Tierhalterhaftpflichtversicherung kann grundsätzlich als Vorsorgeaufwand berücksichtigt werden», so Karbe-Geßler. «Ob sich das tatsächlich steuerlich auswirkt, hängt allerdings unter anderem davon ab, ob die Höchstbeträge für sonstige Vorsorgeaufwendungen bereits durch andere Versicherungen ausgeschöpft sind.»
Die Faustregel lautet daher: Das Tier selbst bleibt meist Privatsache, seine Betreuung im eigenen Haushalt oder ein nachweisbarer beruflicher Einsatz können dagegen steuerlich interessant werden.